Juros abusivos em contratos bancários: como identificar e o que fazer
Aprenda a identificar juros abusivos em contratos de empréstimo e financiamento empresarial, quando cabe ação revisional e como recuperar valores pagos indevidamente.
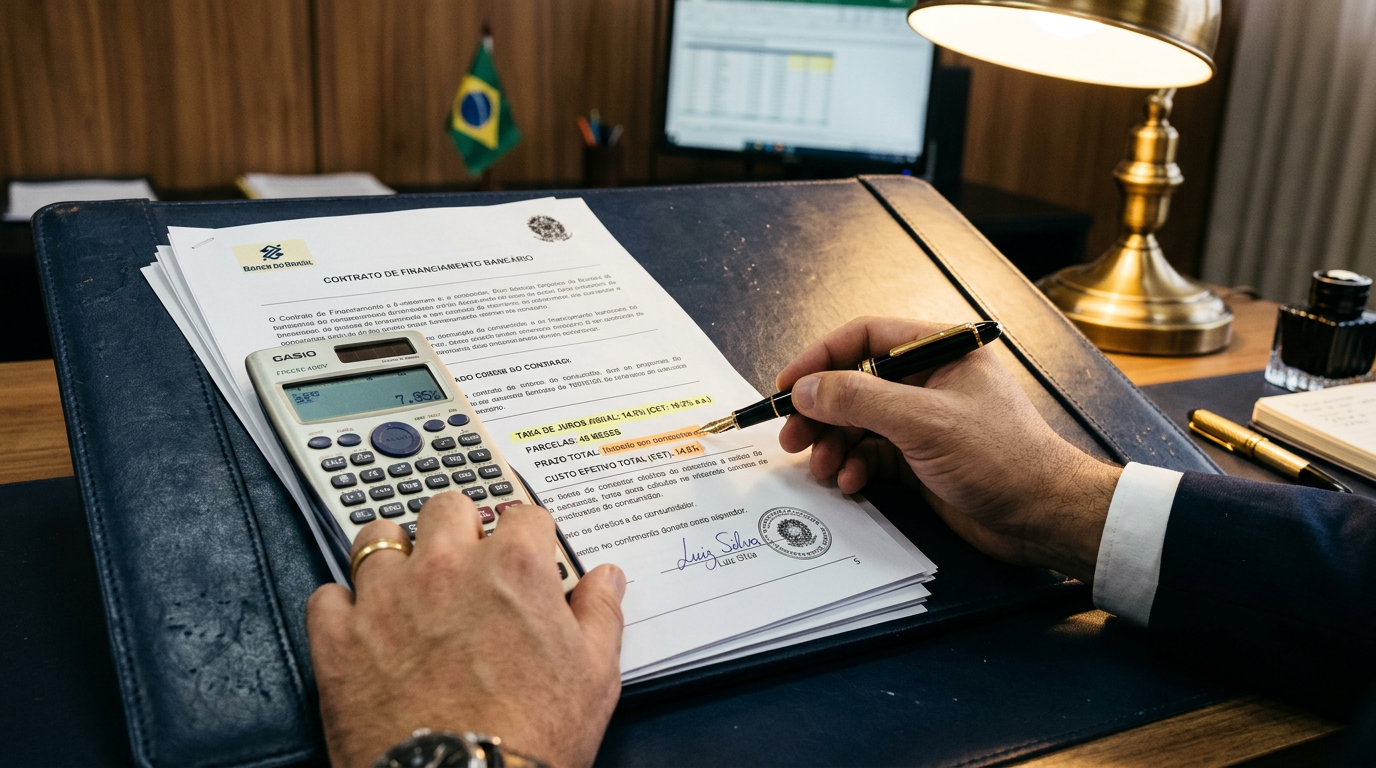
Juros abusivos em contratos bancários são uma realidade que afeta milhares de empresas brasileiras. A cobrança de taxas acima do permitido, a capitalização indevida de juros e a inclusão de encargos não contratados são práticas que podem ser combatidas judicial ou extrajudicialmente.
O primeiro passo para identificar juros abusivos é comparar a taxa efetiva cobrada no contrato com a taxa média de mercado divulgada pelo Banco Central. O STJ consolidou o entendimento de que são considerados abusivos os juros que superam significativamente a taxa média de mercado para operações similares. Essa comparação pode ser feita no site do Banco Central, na seção de taxas de juros.
Os tipos mais comuns de irregularidades em contratos bancários empresariais incluem: juros compostos (anatocismo) em contratos que não os preveem expressamente, cobrança de tarifa de abertura de crédito em desacordo com as normas do Banco Central, aplicação de correção monetária cumulada com comissão de permanência, taxas de juros superiores à média de mercado e cláusulas que permitem alteração unilateral das condições pelo banco.
A ação revisional bancária é o instrumento jurídico disponível para questionar cláusulas abusivas. Por meio dela, o juiz pode determinar a revisão do contrato, reduzindo os juros à taxa média de mercado e excluindo encargos irregulares. Em muitos casos, a revisão resulta em redução significativa do saldo devedor — não raramente superior a 30%.
Antes de recorrer à via judicial, vale tentar a negociação direta com o banco. As instituições financeiras frequentemente aceitam renegociar condições para evitar o custo de um processo judicial. A negociação extrajudicial pode resultar em redução de taxas, alongamento de prazos e desconto para quitação antecipada.
A perícia contábil é peça fundamental em ações revisionais. O perito analisa todos os lançamentos do contrato, identifica as irregularidades e calcula a diferença entre o que foi cobrado e o que seria devido com a aplicação das taxas corretas. Esse cálculo técnico é o que sustenta o pedido de revisão perante o juiz.
Conheça nosso serviço de perícia de juros abusivos e saiba como podemos ajudar sua empresa.
Se você precisa de orientação jurídica especializada, conheça nosso atendimento como advogado empresarial em Sorocaba.
Precisa de orientação jurídica?
Fale com um advogado especializado e receba orientação para a sua situação.
Perguntas frequentes
Como saber se o juros do meu contrato bancário é abusivo?
Compare a taxa do seu contrato com a taxa média divulgada pelo Banco Central para a mesma modalidade de crédito. Se a taxa contratada superar significativamente a média, pode ser considerada abusiva. Uma análise pericial detalhada confirma a irregularidade.
A empresa pode continuar pagando durante a ação revisional?
Sim, e é recomendável. O pagamento durante o processo demonstra boa-fé e pode ser utilizado como argumento favorável. O juiz pode autorizar o depósito judicial do valor incontroverso (que a empresa reconhece dever) enquanto a revisão é analisada.
Qual o prazo para entrar com ação revisional bancária?
O prazo prescricional para ações revisionais de contratos bancários é de 10 anos, contados da data da assinatura do contrato ou da última cobrança indevida, conforme o caso. É recomendável agir o mais rápido possível para evitar a perda do direito.
Perícia de juros abusivos, revisão de contratos e renegociação de dívidas.
Sua empresa precisa de orientação jurídica?
Fale com a equipe da Lelli & Associados.
Solicitar contato da equipe